銀行と融資の自動化のためのAIワークフロー
従来の融資の処理には30〜60日かかります。フィンテックは数分で口座を承認します。この差は技術の問題ではありません——業務の問題です。本ガイドは、銀行と信用組合のための自動化の全体像を扱います。電子的な口座開設から、融資の受付、与信の判断、不正の防止、そして法令対応まで。
急ぐ理由となる主な事実:
- 完全なモバイルでの口座開設に対応している国法銀行は50%にとどまり、フィンテックは91%
- AIによるワークフローは、融資の処理時間を60%超短縮し、信用のリスクを最大70%減らせる
- 処理に時間がかかりすぎると、申込者の20%が融資の申込を途中でやめる
- 受け入れの体験が悪いと、電子的に獲得した口座の45%が3か月以内に解約される
1. 銀行の情報システムと業務のチームが直面する中心の課題
解に入る前に、銀行の自動化を難しくしている障害を名指ししておく価値があります。
旧来のシステムとの連携
多くの基幹の銀行のプラットフォームは、現代的なAPIを持ちません。反射的にすべてを置き換えたくなりますが、引き剥がして入れ替えるやり方は高くつき、危うく、組織の知識を壊します。より賢い道は、APIの仲介の層です。旧来のシステムと現代のAIの力のあいだに座る包みを作り、中核に触れずに双方向のデータを扱います。融資受付のシステムがワークフローの接続先を呼び、補強された判断を受け取り、そのまま通常どおり動き続けます。
法令対応と規制の要件
FCRA、ECOA、TILA、AMLの規則——自動化されたすべての判断は、説明でき、監査でき、追跡できなければなりません。「モデルが否認しました」は、不利益処分の理由として認められません。だからこそ、自動化のプラットフォームの設計が重要になります。目に見えるワークフローのロジックは、不透明な機械学習のモデルより監査しやすいのです。
速さと正確さ
申込者の50%は、10問を超える設問に耐えません。それでも、企業向けの融資での価格の誤りひとつが、その取引の価値を超える損失になり得ます。混成のかたちがこの緊張を解きます。標準的な判断の70〜90%を自動化し、複雑な案件は人のレビューへ回すのです。
2. 電子的な口座開設の自動化
口座開設の体験は、電子的な基盤の最初の本当の試練であり、もっともよくある失敗の地点です。
取引履歴の薄い申込者の問題
若い申込者、来たばかりの移民、そして主に現金で暮らしてきた人は、従来の信用のデータベースにほとんど足跡がありません。自動化された仕組みが信用情報機関で見つけられないと、支店への案内に落ちます——これは成約を殺します。夜11時に口座を開こうとした人が、火曜の朝に支店へ行くことはありません。
AIによる本人確認
現代の確認は、複数の手がかりを並行して重ねます。OCRによる書類の読み取り、生体による顔の認識、そして(公共料金の記録や通信のデータといった)代替のデータとの複数の出どころでの突き合わせです。先を行く仕組みは95%の検知率と、誤検知の50%の削減を達成しています——不正の防止を損なわずに、履歴の薄い申込者にも電子的な承認を広げます。
Jinba Flowで作った場合、電子的な口座開設の一連のワークフローはこうなります——最初の申込の受付から、KYCの確認、リスクの評価、そして最終的な口座の開設まで。
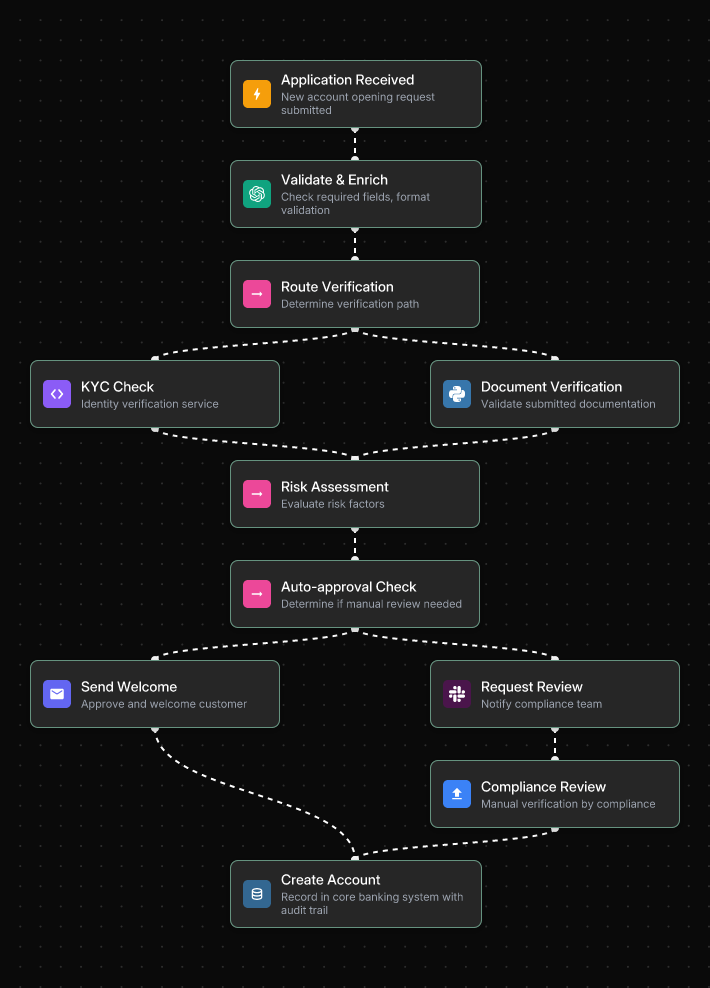
自動承認の判定に応じて、ワークフローが自動で分岐する点に注目してください。問題のない申込にはその場で歓迎のメールが届き、印のついた案件は手作業の仕分けなしにコンプライアンスのチームのレビューへ回されます。
収益を生む受け入れの体験
個別化された受け入れは、年ごとの継続率を10%高め、残高の大きい顧客では1,000ドルを超える生涯価値の上乗せを生みます。受け入れの瞬間は、顧客が自らの機関と持つもっとも意欲の高いやり取りのひとつです——AIのワークフローは、それを的を絞った追加提案の機会に変えられます。
→ あわせてどうぞ:Fortune 500の銀行は、AIのワークフローで電子的な口座開設をどう滑らかにしているか
3. 融資の受付と処理——自動化の5つの段階
AIによるワークフローは、適切な段階に当てれば融資の処理時間を60%超短縮できます。時間がどこに消え、自動化がそれをどうなくすのかを見ていきましょう。
- 書類の抽出と確認:OCRとAIが、どんな種類の書類からも構造化データを抽出します。収集の時間が50%超短縮。書類の不足は、申込者への自動の通知を起こします。
- 信用の採点とリスクの評価:その場での信用情報の取得と、代替のデータの出どころ。貸倒れの露出が20%減少。リスクの低いプロフィールでは80〜90%の自動化。
- 適格性の計算:返済比率、担保掛目、信用の点数のしきい値を、いまの商品の指針に照らして自動で当てます。評価がおよそ60%速く。
- 法令の点検:OFAC、AML、公正な融資の点検を、順番にではなく並行して走らせます。確認が70%速く、ルールの網羅は100%。
- 最終の承認と署名:リスクに応じて適切な承認者へ振り分け、電子署名も自動で連携。最大4倍の速さ。30〜60日の処理が、標準的な申込では数日から数時間に縮まります。
次のワークフローは、融資の一次審査をJinba Flowで完全に自動化する例です——融資の金額に応じて申込を振り分け、AIによるリスクの採点を走らせ、必要なときだけ人の審査担当者へ引き上げます。
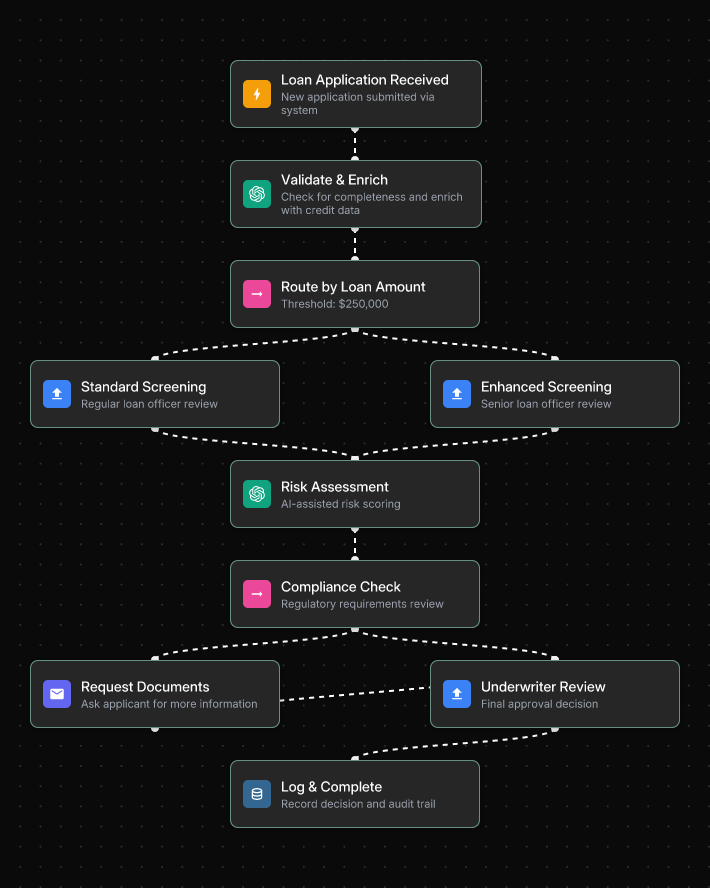
ここでの要となる設計は、強化された審査を起こす25万ドルのしきい値です——標準的な申込は自動で流れ、大口や複雑な融資には必要な追加の精査が入ります。
→ あわせてどうぞ:承認までの時間を70%減らす、AIによる融資処理のワークフロー5選
→ あわせてどうぞ:AIで融資処理を自動化する——投資対効果の計算と導入のロードマップ
→ あわせてどうぞ:地方銀行と信用組合のための融資受付の自動化
4. AIによる与信の判断——作るか、買うか、混成か
与信の判断は、融資のライフサイクルでもっとも結果を左右する段階であり、法令対応の賭けがもっとも大きい段階でもあります。
3つのやり方
- ゼロから作る:完全に作り込め、知的財産も自分のものになります。しかし採算が合うまでにたいてい2.7年以上と50万ドル超がかかります。多くの機関にとって正しい選択ではありません。
- 出来合いを買う:市場に出るのは速いものの、作り込みは限られます——そして多くのプラットフォームは、規制当局が求める説明可能性の穴をいまだ解いていません。
- 買ったものの上に作る混成:判断の60〜70%を明らかな案件について自動化し、複雑な申込は人のレビューへ回します。実務者が一貫して最適解として勧めるやり方です。
説明可能性の穴を埋める
FCRAは、すべての不利益処分について具体的で記録された理由を求めます。すべての判断の分岐とルールの条件が読めるフローチャートとして並ぶ、目に見えるワークフローのエディタは、不透明なモデルより本質的に監査しやすいのです。検査官が与信の判断の経緯を尋ねたとき、ロジックを段階ごとに案内できます。
以下は、Jinba Flowで作った与信の判断のワークフローの例です——リスクの段階に応じた振り分け、中・高リスクの申込に対する人が輪の中に入るレビュー、そして最終の判断の前の完全な法令対応の承認の層を備えています。
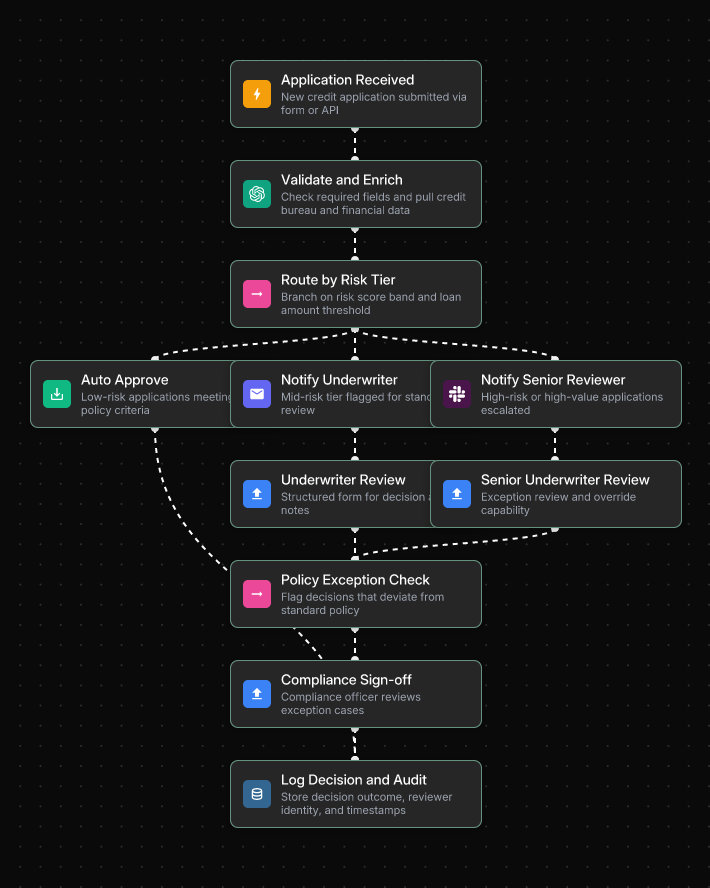
自動承認、審査担当者のレビュー、上位への引き上げ——どの経路をたどっても、すべて同じ監査の記録に流れ込むため、どの与信の判断も完全に追跡できます。
融資の種類ごとの専用のモデル
住宅ローンの申込は、小口の融資とは異なるデータ、リスクの兆候、法令のロジックを要します。すべての融資の種類を同じに扱うことが、融資の自動化が失敗するもっともよくある原因です。住宅ローン、個人向け、自動車、企業向け、小口——それぞれの分類に、専用のワークフローが要ります。
→ あわせてどうぞ:AIの与信判断の仕組みは作るか買うか——投資対効果の完全な分析
→ あわせてどうぞ:ノーコードのワークフローで、AIの与信判断の仕組みを作る方法
→ あわせてどうぞ:融資の種類ごとに承認を自動化する、AIのワークフローの型5選
5. 不正の検知と、銀行口座の確認
有効で稼働している銀行口座でも、不正のリスクになり得ます。収益の4%を食うチャージバックは、自ら名乗り出ません——静かに積み上がります。より賢く層をなす自動化が、費用になる前に不正の兆候を捕まえます。
確認の手法——簡単な比較
- 即時の口座確認(IAV):30〜60秒、1件あたりおよそ1.50ドル、離脱はおよそ5%。速いものの、利用者は認証情報の共有を警戒します。
- 少額入金による確認:もっとも信頼される手法。1件あたりおよそ0.75ドル、1〜3日の遅れ、離脱は最大20%。
- 事前通知・自動振替:企業間の標準。ゼロ円の試験の取引で、実際のお金が動く前に口座を検証します。
- リスクに応じた混成:既定はIAVで、使えない場合は自動で少額入金に切り替えます。よく設計された混成の構成は、チャージバックを80%減らします。
企業の不正検知のワークフロー
動的な不正の採点(0.0〜1.0のリスクの点数)により、段階的な振り分け——自動承認、レビューの列、あるいは特別調査部門への即時の引き上げ——が可能になります。不正の採点はほかの評価の段階と並行して走るため、問題のない案件が遅れることはありません。実際の導入では、展開の最初の四半期で誤検知の35%の削減を達成しています。
次は、Jinba Flowでの不正検知のワークフローの動きです——すべての取引にAIによるリスクの採点を走らせ、リスクの水準に応じて自動で振り分けるため、分析の担当者は本当に手を要する案件だけを扱えます。
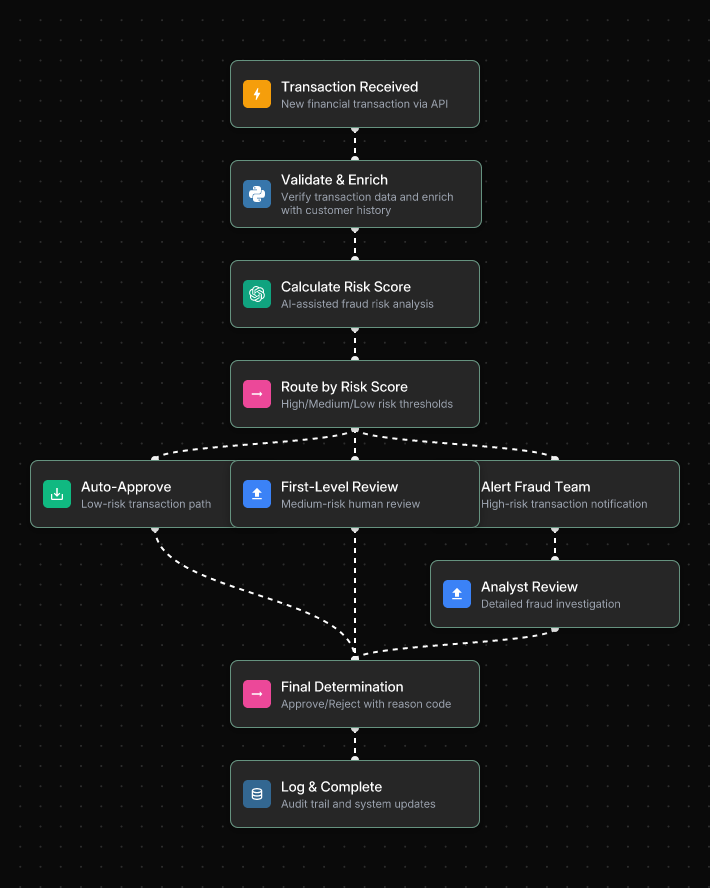
自動承認、一次レビュー、そして不正のチームへの即時の通知という3つの経路により、問題のない取引が遅れることはなく、リスクの高い案件はただちに引き上げられます。
→ あわせてどうぞ:企業級の不正検知ワークフローを作る7つの手順
→ あわせてどうぞ:不正を防ぐ、銀行口座の確認のワークフロー7選
→ あわせてどうぞ:規模に耐える銀行口座の確認のワークフローの作り方
6. 法令対応とセキュリティ——譲れない条件
金融機関の情報システムとセキュリティのチームにとって、法令対応は機能ではありません——前提です。これらの要件を満たさないプラットフォームは、候補にも入りません。
企業のセキュリティの要件
- SOC 2 Type IIへの準拠:Type Iではありません。Type IIは、統制が6〜12か月にわたって一貫して働いていることを示すもので、企業の相手が求める水準です。
- オンプレミスとプライベートクラウドでのホスティング:機微な金融のデータを、共用の公開の基盤に通すことはできません。
- SSOとRBAC:融資の担当者はワークフローを実行できても、変更はできない。コンプライアンスの担当者は監査できても、承認はできない。
- 改変できない監査の記録:すべての実行——入力、出力、分岐、時刻、利用者の識別子——が自動で、改ざんできないかたちで記録されます。
- 私的なAIモデルのホスティング:AWS Bedrock、Azure AI、あるいは自己ホストで。機微な金融のデータが、公開のAIのAPIを通ることはありません。
次のワークフローは、KYCとAMLの照合をJinba Flowで端から端まで自動化する例です——最初の監視リストと制裁の確認から、リスクの段階に応じた振り分け、コンプライアンスの分析者のレビュー、そして最高コンプライアンス責任者の承認まで。
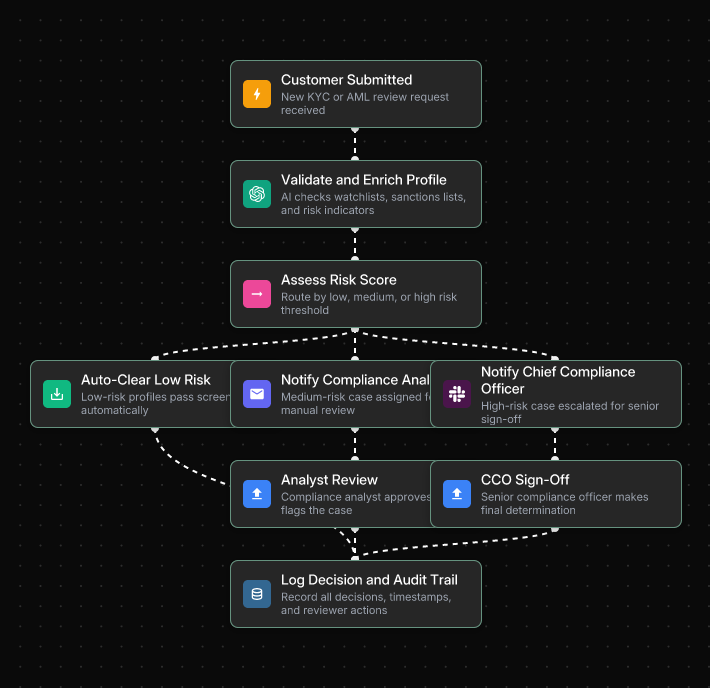
最初のAIによる照合から最後の責任者の判断まで、取られたすべての動きが、時刻と確認者の情報とともに改変できない監査の記録に残り、弁護できる法令対応の記録が自動で生まれます。
うまく働く統治の設計
決定的な設計の原則は、作る環境と実行する環境を分けることです。技術のチームがビルダーの画面でワークフローを設計し統治します。融資の担当者、処理の担当者、法令対応の担当者といった業務の利用者は、裏側のロジックを見せない統制された画面から、承認済みのワークフローを実行します。すべての実行が記録されます。うっかりした変更もありません。統治の穴もありません。
→ あわせてどうぞ:規制業種のためのAIワークフロー自動化——法令対応ガイド
→ あわせてどうぞ:企業向けSOC 2ワークフロー自動化ツール5選
7. 導入のロードマップ
自動化で成功する銀行は、いちばん予算の大きいところではありません。もっとも規律のある進め方をしているところです。
- 段階1——AIの準備度の評価(1〜6週目):データの品質の点検、基盤の確認、技能の不足の分析。この段階を飛ばしてはいけません——投資が実を結ぶか期待外れに終わるかを分けます。
- 段階2——試験の対象の選定(7〜13週目):何かを作る前に、測れる指標を定めます。最初の試験に最適なのは、書類の確認か電子的な口座開設です——量が多く、投資対効果が明確で、法令対応のリスクが低い。
- 段階3——構築と展開(14〜26週目):処理を平易な言葉で説明する → ワークフローの下書きを自動生成する → 目に見えるエディタで磨く → 実データで試す → APIの接続先として展開する。既存の融資受付のシステムが、そのワークフローをAPIとして呼びます。移行は不要です。
以下は、Jinba Flowでの送金の検証のワークフローの例です——届いた送金のデータを自動で読み取り、記録に照らして検証し、例外を財務のチームの手作業のレビューへ回します。
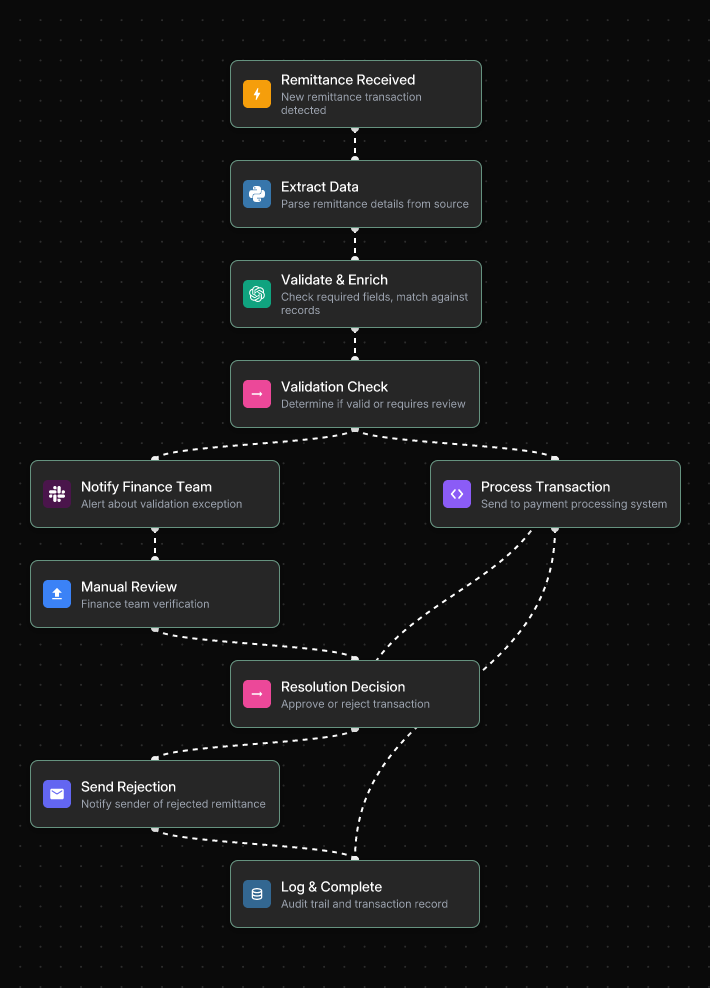
検証を通れば、取引は人の関与なしにそのまま決済の処理へ進みます。例外が見つかれば、財務のチームに文脈のそろった通知がただちに届きます——売掛の業務で滞りを生みがちな、受信箱の手作業の見張りがなくなります。
- 段階4——拡大と最適化(27週目以降):試験の結果を使って、拡大のための事業上の根拠を作ります。四半期ごとにモデルを学習し直す周期を定めます。AIの運用の予算の15〜20%を、監視と改善に割り当てます。
→ あわせてどうぞ:製造の処理のAI自動化を90日以内に導入する方法
8. 投資対効果と事業上の根拠
銀行の自動化のもっともよくある障害は、技術ではありません——AIへの投資を測れる見返りに翻訳できないことです。その枠組みを示します。
単純な投資対効果の計算
- 年間の人件費の節約 =(融資1件あたりの手作業の時間 − 自動化後の時間)× 年間の融資の件数 × 諸経費込みの時間単価
- 例:月500件、手作業5時間、時間単価45ドル=年間135万ドルの人件費の露出。50%の削減で年間67万5,000ドルの節約——処理量の増加と不正の損失の減少を数える前の話です。
段階ごとの目安
- 書類の確認:50%超の時間短縮。処理が30日から14日へ
- 信用の採点:数日 → 数分。貸倒れの露出が20%減少
- 法令の点検:確認が70%速く
- 最終の承認:最大4倍の速さ
- 全体:30〜60日の処理が、標準的な申込では数日から数時間へ
実際の事例
米国の大手の小売銀行が、Teslaの融資にAIの自動化を導入したところ、処理時間の88%の短縮、融資の成約の45%の増加、引受の利幅の20%の向上、そして信用のリスクの50%の削減を報告しました。
→ あわせてどうぞ:AIで融資処理を自動化する——投資対効果の計算と導入のロードマップ
9. Jinba Flowで始める
Jinba Flowは、Fortune 500の企業のために専用に作られた、YC出資でSOC II準拠のAIワークフロービルダーです。4万人を超えるエンタープライズの利用者が日々自動化されたワークフローを走らせており、銀行の情報システムのチームが直面するまさにその隙間——技術の全面的な入れ替えを求めずに旧来のシステムと連携する、強力で統治された自動化——を埋めるように設計されています。
銀行の自動化にJinbaが向く理由
- チャットからのフロー生成:ワークフローを平易な言葉で説明すれば、Jinbaが動く下書きを自動で作ります。始めるのに開発者は要りません。
- ビジュアルのワークフローエディタ:すべての判断の分岐がフローチャートとして見えます。コンプライアンスのチームがロジックを監査できます。黒い箱はありません。
- APIとして展開:既存の融資受付のシステムが、そのワークフローをAPIの接続先として呼びます。移行は不要。旧来のシステムはそのまま残ります。
- SOC 2と私的なホスティング:機微な顧客のデータが自社の環境を出ることはありません。AWS Bedrock、Azure AI、自己ホストによる私的なモデルのホスティングも可能です。
- 作る側と動かす側の分離:技術のチームが設計するのはJinba Flow。融資の担当者や業務の担当者が安全に実行するのはJinba App——裏側のロジックを変えてしまう危険なしに。
書類の確認か、電子的な口座開設から始めてください。投資対効果を示す。そこから広げる。
よくある質問
銀行の融資の自動化とは何ですか?
銀行の融資の自動化とは、書類の収集、信用の採点、法令の点検、承認の振り分けといった、融資における反復的でルールに基づく作業を、標準的な案件では人の介入なしにAIとワークフローのソフトウェアで扱うことです。目的は審査担当者を置き換えることではなく、複雑で価値の高い判断のために彼らを解放することです。
AIによる融資の自動化は、銀行の規制に適合しますか?
はい。正しく実装すれば適合します。法令対応は、自動化されたすべての判断が説明でき、監査でき、追跡できることを求めます。つまり、改変できない監査の記録、(不透明な機械学習のモデルではなく)目に見えるワークフローのロジック、内蔵された法令の点検の段階、SOC 2 Type IIの認証、私的なホスティング、SSO、RBACを備えたプラットフォームを選ぶということです。
AIの自動化を、既存の旧来の融資受付のシステムとどう連携させればよいですか?
自動化のワークフローを安全なAPIの接続先として展開し、既存の融資受付のシステムが特定の判断の段階でその接続先を呼ぶように設定してください。融資受付のシステムが申込のデータを送り、ワークフローがそれを処理して構造化された応答を返します。移行はありません。基幹の銀行のプラットフォームへの変更もありません。
AIは融資の審査担当者を置き換えますか?
いいえ。AIは、機械的でルールに基づく融資の処理の70〜80%を担います。人の審査担当者は、判断を要する20〜30%——複雑な財務の状況、通常でないリスクのかたち、そして規制上の説明責任が人の判断の記録を求める案件——を担います。自動化は審査担当者の生産性を高めるのであって、その専門性の必要をなくすものではありません。
銀行の融資の自動化の投資対効果はどれくらいですか?
月に500件の融資を処理する中堅の貸し手なら、主要な段階の自動化だけでたいてい年間50万〜70万ドルの人件費の節約が生まれ、回収の期間は24か月(およそ2年)を下回ります。追加の投資対効果は、融資の処理量の増加、不正の損失の減少、そして法令対応の間接費の低減から生まれます。
結論
電子的な融資における銀行とフィンテックの競争上の差は、技術の差ではありません——業務の差です。それを埋める道具は今日すでにあり、しかも基幹の銀行の基盤を置き換える必要はありません。
勝ち筋はこうです。すでにあるものの上に座る賢い自動化の層を置き、量の多い機械的な仕事を担わせ、複雑な案件は人の専門家へ回す。SOC 2に準拠し、私的にホストされ、完全に監査でき——そして移行なしに既存のシステムが呼べるAPIの接続先として展開できるものを。
ワークフローをひとつから始めてください。価値を示す。そこから築いていく。