保険金の支払いと引受のためのAI自動化
あなたの事故処理のチームは、いまも事故の第一報を手で処理している。引受の担当は、ひとつの判断を下す前に何時間も書類を追いかけている。そして法令対応のチームは、規制がひとつ変わればまた手作業の作り直しの案件が始まる、という状態だ。
これは人材の問題ではない。業務の問題である。そして個人向けの自動車から専門的なリスクまで、あらゆる保険の種目で、AIによる自動化が届けられるものと、たいていの保険会社が実際に回しているものの隔たりは、かつてないほど広い。
本稿は保険の運用のための自動化の全体像を扱う。引受、事故処理、不正の検知、方針の管理、リスクの評価。規制下の保険会社が求める安全と統制の構成とともに。
急ぐ理由となる要の事実:
- AIの業務を導入した保険会社は、事故処理の時間が6割減り、誤りの率も4割下がっている
- 事故処理の担当は、書類の確認やデータの入力といった価値の低い繰り返しの作業に、時間のおよそ3割を使っている
- 契約者の6割が、保険金の支払いの遅さを大きな懸念として挙げている
- 損害保険の請求のおよそ1割が不正で、業界に年間数十億ドルの損失を与えている
- 保険の実務者の65%超が、近い将来に相当のAIへの投資を計画している
1. 保険の業務自動化がもはや任意でない理由
保険業界は、逆の方向に引く2つの圧力に挟まれている。一方には、速くデジタルを第一に置いた体験を期待する契約者。数週間ではなく数時間での解決だ。他方には、すべての判断について記録され監査できる処理を求める規制当局。手作業の業務は、その両方を同時に満たせない。
競争の脅威は現実で、加速している。Lemonadeのような新興の保険会社は、AIによる引受を軸に事業の形そのものを作った。Allstateのような定着した保険会社も、リスクの評価の流れにAIを組み込んでいる。手作業の受け付けの様式、紙の事故処理、表計算の方針の台帳をいまも回している保険会社は、効率が悪いだけではない。契約者を失っているのだ。
だが法令対応の要求は両側に切れ込む。保険は世界で最も規制の重い業界のひとつで、要求は州、種目、顧客の層によって変わる。辿れる監査の跡を残さずに速く動く自動化は、解ではなく負債だ。答えは、統べられた自動化である。速く、正確で、規制当局に完全に説明できる業務だ。
2. 保険の情報システムと運用のチームが直面する中核の課題
分断された道具と人手の引き継ぎ
保険の運用の本当の問題は技術の不足ではない。道具のあいだの隙間だ。事故の受け付け、書類の確認、承認の回付、保存がすべて別々の仕組みにあると、それは業務ではない。バトンが絶えず落ちるリレーである。引き継ぎのたびに、遅れ、伝達の齟齬、誤りの余地が入り込む。
ある実務者はこう述べた。「多くの保険のチームはいまも分断された道具と人手の確認に頼っており、それが承認を遅らせ、誤りや見落としたリスクの可能性を高めている」。答えは、より良い単独の道具ではない。処理の全体をひとつの仕組みとして扱う、つながった業務である。
汎用の道具の問題
出来合いの自動化の基盤は、規制の複雑さを扱う事故処理の部署のためではなく、販促のチームがメールの連なりを自動化するために作られた。保険の用語は固有だ。言い方を誤れば責任が生じる。そして汎用の道具の多くは、保険を保険にしている例外 ── 争われる請求、専門的なリスクの申込、複数の管轄にまたがる契約 ── に出会った途端に力尽きる。
古い基盤
保険会社の多くは、APIを第一に置いた連携のために設計されていない契約管理の仕組みを回している。いまのAIの道具が要る現代的なつながりを欠くのだ。しかも入れ替えは現実的でない。この仕組みには何年分もの業務の論理と規制の設定が刻まれており、一夜で作り直せるものではない。
答えは銀行と同じだ。古い仕組みを現代的なAPIの力で包み、中核の基盤に触れずに双方向でデータを扱う、賢い中間の層である。
3. 引受の自動化
引受は、保険の運用の複雑さが最も濃く集まる場所であり、自動化が最も高い成果を届ける場所でもある。標準的な認可済みの種目では、機会は処理量にある。専門的なリスクでは、機会は人の力添えにある。
標準の種目:量の多い案件を自動化する
個人向けの自動車、住宅、基本的な事業の賠償では、申込の多くが読める型に従う。AIによる引受の業務は、これを自動で扱う。
- 起点:窓口やAPIから新しい申込が届く
- データの検証と補強:必須の項目を確認し、外部のデータ(信用の点数、不動産の記録、事故の履歴)を引く
- AIによるリスクの点数づけ:自組織固有の引受の基準にもとづく総合のリスクの点数を出す
- 条件による回付:低リスクは自動で見積もりを出して発行、中リスクは若手の引受担当の確認へ、高リスクは上級の引受担当へ上申
- 法令の点検:全米保険監督官協会の要求、州の保険当局の規則、公正な引受の基準を自動で確かめる
- 判断と連絡:承認された申込は自動の見積もりの作成を起こし、謝絶された申込は法令に適う不利な措置の通知を生む
成果は大きい。自動化は標準の申込の7〜8割を人の関与なしに扱え、見積もりの折り返しを日から分へ縮める。
Jinba Flowで自動化された引受の業務がどう見えるかを示す。リスクの度合いで申込を回し、低リスクの案件には自動で見積もりを出し、高リスクの申込は上級の引受担当へ上申する。
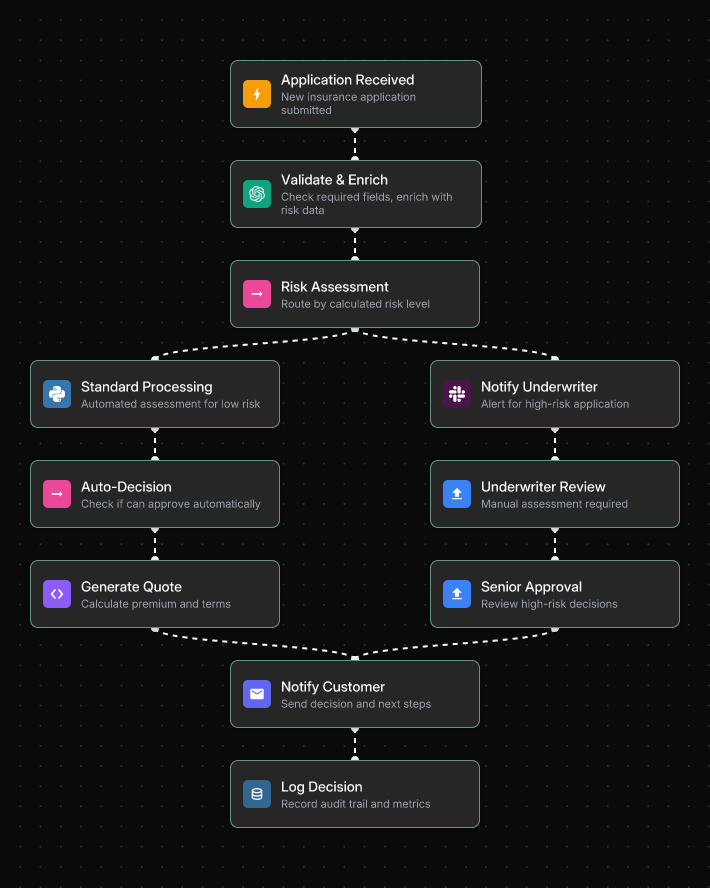
低リスクの申込は標準の処理と自動の判断を、人の関与なしに通っていく。高リスクの申込は、文脈をあらかじめまとめた形で即座に引受担当へ印がつく。担当が開くのは、データを集めるためのファイルではなく、判断するためのファイルだ。
専門の種目:専門家の判断に力を添える
専門の保険 ── サイバー、海上、工事、美術品、誘拐と身代金 ── は、AIが引受担当の専門を置き換えるのではなく助ける領域だ。こうしたリスクにきれいな保険数理の表はない。担当の知識、経験、判断に頼る。
専門の種目における自動化の機会は、判断ではない。処理の負担をなくすことだ。複雑な案件では、調整の手間、法令の点検、人手のデータ集めのために、契約の発行に顧客ひとりあたり1時間かかることもある。AIの業務は次によってこれに答える。
- 専門家の判断の木を、構造のあるデジタルの業務に落とし込む
- データの補強を自動化する ── 担当が書類を開く前に、請負業者の安全の記録、財務の届出、環境の法令のデータをAPIで引いておく
- すべての申込について、一貫した法令対応と監査の跡を課す
- 複雑さに応じて申込を回し、単純なものは速く進み、複雑なものは適した専門家へ即座に届くようにする
担当の時間は、専門が要る仕事のために解き放たれる。新しい類のリスクを分析し、判断を働かせ、契約を決める仲介者との関係を築くことだ。
→ あわせて読みたい:法令対応を保ちながら引受を自動化する方法(企業向けの手引き)
→ あわせて読みたい:専門的なリスクと複雑な契約のためのデジタル引受の解
4. 事故処理の自動化
事故処理は、契約者があなたの会社に対する消えない印象を作る場所だ。遅く中の見えない事故処理の体験は ── 支払いが公正であっても ── どんな宣伝でも取り戻せない形で信頼を削る。AIによる事故処理の業務は、費用を下げるだけではない。契約者の体験そのものを変える。
7段階の事故処理の業務
完全に自動化された事故処理の仕組みは、事故の第一報から最終の支払いまで、すべての段階を覆う。
- 事故の受け付けとデータの取り込み:ウェブの様式、モバイルのアプリ、メール、APIといった複数の経路から受け付け、ひとつの構造のある流れに集める。文字認識が提出された書類から要のデータを取り出す。人が触れる前に、契約の保障を自動で確かめる。
- 賢い回付と振り分け:条件の論理が、各案件を即座に適した道へ割り当てる。500ドルのフロントガラスの交換と200万ドルの物損は、扱い方が違う。賢い回付が、人手の振り分けなしに正しい処理をそれぞれに当てる。
- 設定できる査定の論理:保障、免責、契約の上限を自動で確かめる。過去の事故のデータで学習させたモデルが公正な支払いの幅を示し、担当のあいだの一貫性を保つ。
- 先回りの不正の検知:リスクの点数づけが他の評価の段階と並行して走る。不正の基準を超えた案件は、印の理由をまとめた要約とともに特別調査の部署の確認のために止まる。
- 承認と支払いの自動化:査定の規則が満たされ、不正の点数が許される範囲にあれば、支払いの仕組みへのAPIで支払いの起票が自動で起きる。
- 契約者への連絡:節目ごとに自動の知らせを送る。受け付けた、確認中、承認した、支払った。先回りの連絡は、結果が理想的でないときでも満足を上げる。
- 監査の跡:すべての判断、動作、時刻が自動で記録される。査定の論理のすべての段階が、規制の確認のために残る。
次の業務は、Jinba Flowで完全な事故処理の流れがどう動くかを示す。最初の提出から、複雑さによる回付、担当の確認、支払いの処理、そして最後の監査の記録まで。
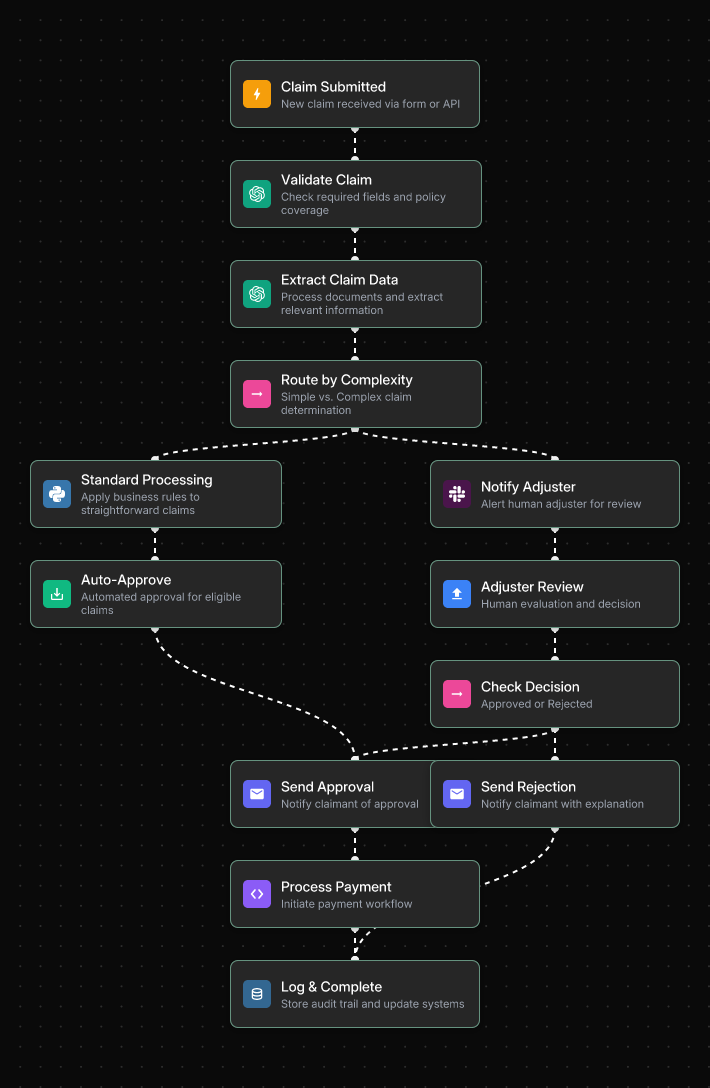
単純な案件は自動で承認され、そのまま支払いへ進む。複雑な案件は、取り出した事故のデータをすべて読み込んだ状態で担当への通知を起こし、たいてい担当の判断を数日遅らせる人手の書類集めをなくす。現実の効果
AIによる事故処理の業務を導入した保険会社は、処理の時間が6割減り、誤りの率が4割下がったと報じている。事故の受け付けに生成AIを試した南米のある保険会社では、生産性が最大5割上がった。この数字が届く理由は単純だ。自動化が、処理の時間の大半を占める人手の詰まりをなくすからである。
→ あわせて読みたい:自動化で保険の事故処理の業務を作る7つの道(2026年版)
→ あわせて読みたい:情報システムの詰まりを作らずにAIの事故処理を実装する方法
→ あわせて読みたい:AIの事故処理の解7製品の比較 ── 2026年に自作か購入かを見極める
5. 保険における不正の検知
損害保険の請求のおよそ1割が不正で、業界に年間数十億ドルの損失を与えている。難しいのは、不正がめったに自ら名乗らないことだ。人手で確認する1件では見えないが、正しい信号があれば規模の中で見つけられる型に隠れている。
規則が見落とし、AIが見つけるもの
静的なルールに基づく仕組みは、既知の不正の型を捉える。AIの振る舞いの分析は、自分の規則が一度も見たことのない型を捉え、しかも時とともに賢くなる。不正の検知の業務は、各案件を振る舞いと文脈の信号に照らして評価するリスクの点数づけのモデルを組み込む。
- 短い期間に複数の請求が出されている
- 事故の説明と裏づけの書類が食い違っている
- 請求者や提供者が要注意の一覧に載っている
- 医療の請求で不審な請求の型がある
- 報告された事故に対して請求の額が不自然である
段階を分けた応じ方の構成
案件のリスクの点数が定めた基準を超えると、業務は自動の処理を止め、どの印が立ったかの要約とともに特別調査の部署へ回す。調査の担当は、冷たいファイルではなく助走を得る。この不正の検知の段階は他の評価の段階と並行して走るので、きれいな案件の多くに遅れを足さない。
この構成の現実の実装では、展開の最初の四半期で誤検知が35%減り、人手の確認の量も4割減っている。
→ あわせて読みたい:保険の運用でリスクの評価を自動化する方法
6. 方針の管理と法令対応
請求が支払われ契約が発行されたあとに、法令対応の仕事はむしろ始まる。方針の管理 ── 更新の追跡、確認の取りまとめ、監査に耐える資料の維持 ── は、たいていの保険の運用で年に数千時間を食う。そして更新をひとつ見落としたり方針が古びたりすれば、それだけで実害のある法令上のさらされ方が生まれる。
手作業の方針管理の問題
方針を扱う組織はたいてい、方針の管理の作業に年225時間、確認と署名の催促に750時間、そして従業員が正しい方針を探すことだけに2000時間を失う。方針の管理を自動化した組織では、法令違反が5割減っている。
自動化された方針の一生の管理
完全に自動化された方針管理の業務は、その一生を覆う。
- 作成:規制の情報が新しい要求に印をつける → 方針の持ち主に作業が自動で作られる
- 確認と承認:草案が定めた順で関係者に回る → 承認が電子的に記録される
- 配布:最終の方針が、メールとSlackの知らせで関係する従業員に配られる
- 確認の追跡:必要な確認が従業員に知らされ、完了が自動で追われる
- 更新の見張り:更新の期限の90日、60日、30日前に自動の催促が飛ぶ
- 証跡の収集:予定された業務が法令の証跡を集め、対応する統制に結びつける
- 監査への備え:すべての動作が改ざんできない監査の記録に残る。求められればすぐ出せ、あわてる必要はない
Jinba Flowで自動化された方針管理の業務がどう見えるかを示す。方針の型で回付し、法務と法令対応の確認を課し、方針の影響の範囲に応じて役員の承認を起こす。
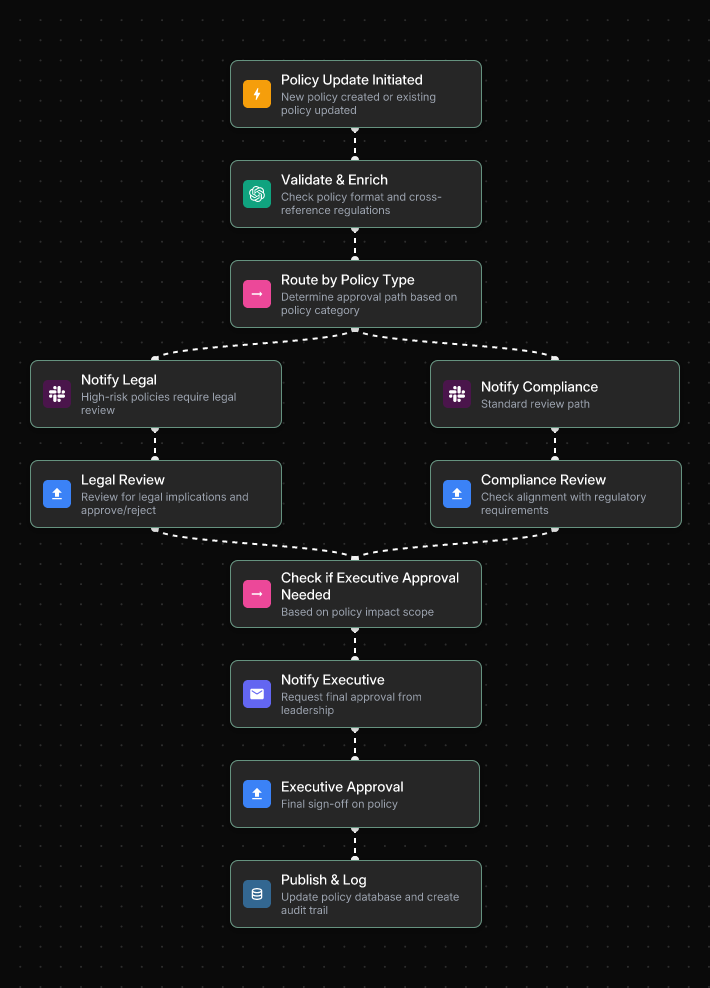
リスクの高い方針の変更は法務の確認へ回る。標準の更新はそのまま法令対応へ。必要なときは、どちらの道も役員の承認の関門で合流し、すべての動作が完全な監査の跡とともに方針のデータに自動で載る。
統制の構成との連携
現代の方針管理の自動化は、いまの統制の基盤を置き換えない。それにつながる。取りまとめの層の上に作った業務は、Audit Board、SAP GRC、Logic Gateへ方針の状況を送り、人事情報の仕組みで確認の作業を起こし、法令の証跡を自動で残せる。結果として、方針の管理は周期ごとのあわただしさではなく、続いていく働きになる。
→ あわせて読みたい:方針管理の業務を4週間で自動化する方法
→ あわせて読みたい:いまの統制の構成に組み込める方針管理の自動化
7. リスク評価の自動化
リスクの評価は、あらゆる保険の運用の中心にある。引受、事故処理、積立、資本の管理は、どれも正確で一貫したリスクの見極めに依る。手作業のリスク評価は遅く、ばらつき、監査しにくい。自動化されたリスク評価は、速く、より一貫し、完全に辿れる。
5段階の実装の枠組み
- 第1段階 ── 業務の分析:いまのリスク評価の処理について、すべての段階を書き出す。すべての引き継ぎ、すべての判断の地点、人がファイルに触れるすべての場所を地図にする。詰まりを見つけ、基準の数値を定める。
- 第2段階 ── データの要件:申込者の情報、過去の事故、顧客管理の記録、外部のデータといったすべての源を洗い出す。それに依る処理を自動化する前に、そろっているか、正確かを点検する。
- 第3段階 ── 基盤の選定:汎用の自動化の道具は保険では力尽きる。法令の要求がすぐに落としてしまう。SOC 2への準拠、専用の運用、SSO、RBAC、監査の記録、そして専用のAIのモデルの運用を備えた基盤を探すこと。
- 第4段階 ── 法令対応の織り込み:法令の点検を初日から業務に埋め込む。あとからの確認としてではない。自動のすべての判断は、改ざんの跡が残る監査の記録に残さねばならない。SHAPに基づく説明が、AIの判断を規制当局に説明できるものにする。
- 第5段階 ── 変化の管理:どれだけよく設計された自動化も、チームが受け入れなければ失敗する。自動化を、退屈な仕事をなくすものとして位置づけること。そうすれば引受の担当は、専門が要る複雑な案件に集中できる。
以下は、Jinba Flowで作ったリスク評価の業務の例だ。申込者のデータからリスクの点数を出し、その度合いで回付し、規制の承認が要るときは法令対応の担当の確認へ上申する。
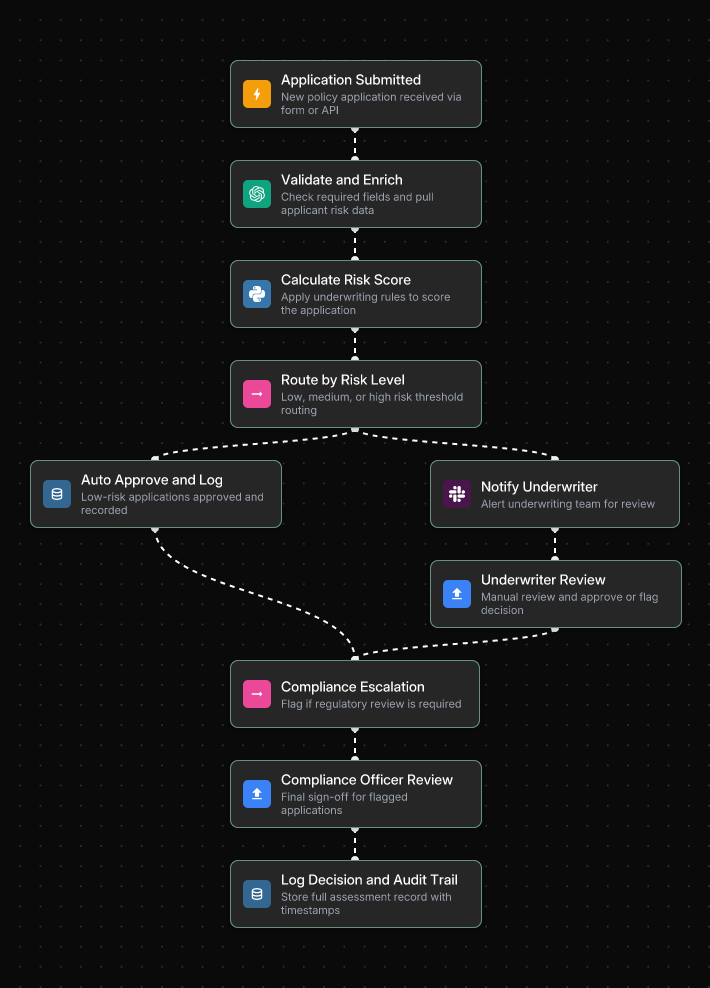
どの判断の道も ── 自動の承認、引受担当の確認、法令対応への上申 ── 同じ監査の跡に流れ込み、どの道を通ったかに関わらず、すべてのリスク評価が完全に記録される。
→ あわせて読みたい:保険の運用でリスクの評価を自動化する方法
8. 安全と統制の構成
保険の運用は、どの業界よりも機微なデータを扱う。個人の健康の情報、財務の記録、訴訟の履歴、そして自社のリスクのモデルだ。どんな自動化の基盤も、このデータが求める安全の要求を満たさねばならない。
企業の安全の要求
- SOC 2 Type IIへの準拠:統制が6〜12か月にわたって一貫して働いていることを示す。企業の保険会社と再保険会社が求める水準であり、一時点の写しではない。
- オンプレミスとプライベートクラウドでの運用:機微な契約者のデータを、共用の公開の基盤に通すことはできない。専用の展開が、データを自社の統制の境界の内側に留める。
- SSOとRBAC:事故処理の担当は業務を書き換えられずに実行する。法令対応の担当は承認できずに監査する。どの役割も、必要なだけのアクセスを持つ。それ以上は持たない。
- 改ざんできない監査の記録:すべての業務の実行が自動で残る。入力、出力、判断の枝、時刻、利用者の識別子。規制の検査と訴訟の証拠開示のための証跡になる。
- 専用のAIのモデルの運用:AWS Bedrock、Azure AI、あるいは自社で動かすモデルによって。契約者のデータと自社のリスクのモデルが公開のAIのAPIを通ることはない。
作ることと動かすことの分離
保険の自動化で最も効く統制の原理は、業務を作る人と動かす人を分けることだ。技術のチームと法令対応の設計者が、作成の画面で業務を設計し統べる。事故処理の担当、引受の補助、運用の職員は、統制された画面から承認された業務を実行する。下地の査定の論理をうっかり書き換える危険はない。
次の業務は、Jinba Flowで機微なデータへのアクセスの依頼がどう統べられるかを示す。機微さの度合いで分類し、それに応じた承認の道を当て、すべてのアクセスについて網羅的な監査の記録を残す。
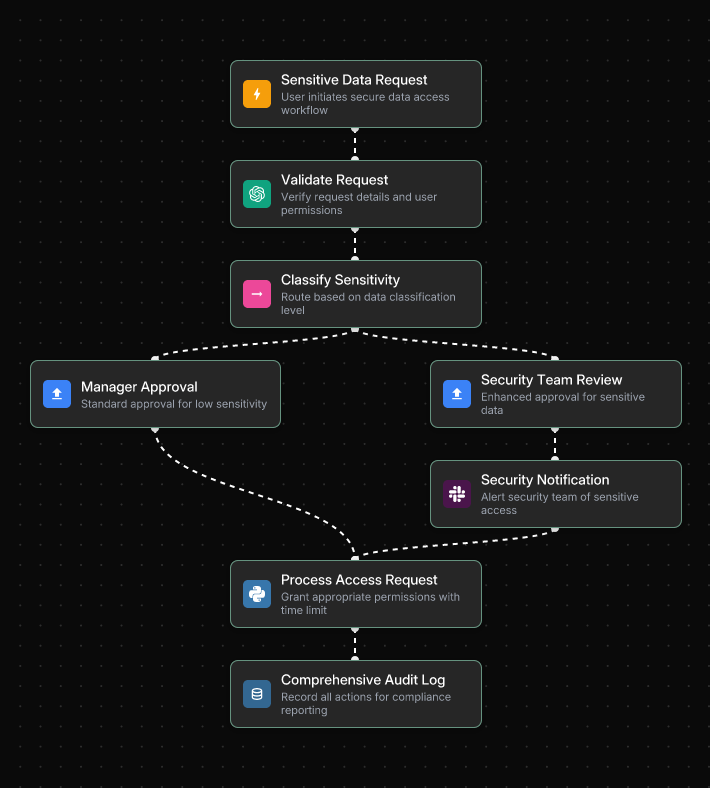
標準の依頼は上長の承認を受けて自動で進む。機微なデータの依頼は、アクセスが許される前に、追加のセキュリティのチームの確認と通知を起こす。完全に記録され承認された処理の外で機微なデータに触れられることはない。
この分離こそ、分散した事故処理や引受の運用にまたがって企業水準の自動化を本当に安全に置けるようにするものだ。
→ あわせて読みたい:規制産業のためのAI業務自動化 ── 法令対応の手引き
→ あわせて読みたい:企業向けSOC 2業務自動化ツール5選
9. 導入の道筋
自動化でうまくいっている保険会社には、ひとつの共通点がある。範囲をよく絞ったひとつの処理から始め、価値を示し、順に広げるのだ。何もかも一度に自動化しようとする衝動は、決まって失敗を招く。
- 第1段階 ── 評価(第1〜4週):最も痛みの大きい手作業の処理を地図にする。多くの保険会社では、事故の受け付けか引受の書類の収集だ。頻度が高く、成果が測れ、最初の展開としての法令上の危険も低い。いまの処理を一歩ずつ書き出す。処理の時間、誤りの率、案件あたりの費用の基準を定める。
- 第2段階 ── 作って小さく回す(第5〜10週):業務を普通の言葉で述べて最初の草案を自動生成する。ビジュアルの編集画面で整える。条件の論理、法令の点検、仕組みとの連携を足す。最も散らかった実際の案件で試す。全面展開の前に小さな集団で回す。社内では、専門を置き換えるのではなく退屈な仕事をなくす変化として伝える。
- 第3段階 ── 展開して測る(第11〜16週):いまの契約管理の仕組みや事故処理の基盤とつながる、本番で使えるAPIとして公開する。処理の時間の短縮、誤りの率の改善、案件あたりの費用を追う。初期の結果を使って、広げるための根拠を作る。
- 第4段階 ── 広げる(第17週以降):他の事故の種類、引受の種目、運用の働きへ広げる。他の経路とデータの源とつなぐ。四半期ごとにモデルを再学習し、業務を整える周期を定める。
→ あわせて読みたい:保険の運用でリスクの評価を自動化する方法
10. Jinba Flowで始める
Jinba Flowは、フォーチュン500の企業のために作られた、YC出資でSOC II準拠のAIワークフローの作成基盤だ。4万人を超える企業の利用者が日々自動化された業務を動かしており、保険の運用が求める複雑さ ── 多段階の業務、法令の要求、古い仕組みとの連携、そして監査の跡の必要 ── に合わせて設計されている。
保険の自動化にJinbaを選ぶ理由
- チャットからのフロー生成:事故処理や引受の業務を普通の言葉で述べれば、Jinbaが動く草案を自動で生む。開発者は要らず、技術の積み残しも要らない。「新しい事故の第一報が届いたら、保障を確かめ、正しい担当へ回し、契約者に受け付けの知らせを送る」と述べれば、本番で使える業務が手に入る。
- 目で見える業務の編集:すべての査定の規則、すべての条件の枝、すべての上申の道がフロー図として見える。法令対応のチームは論理を監査でき、規制当局は処理を理解できる。黒箱はない。
- APIやMCPサーバーとして展開:業務は、いまの契約管理の仕組み、事故処理の基盤、顧客管理とつながる再利用できる窓口として公開される。基盤を作り直す必要はない。
- 設計として残る証跡:すべての実行が自動で記録される。入力、出力、判断の枝、時刻。監査に耐える案件の記録が、後づけではなく業務の副産物として生まれる。
- 技術者でない人の実行のためのJinba App:事故処理の担当、引受の補助、運用の職員が、単純な対話の画面から承認された業務を実行する。独自の画面は要らず、査定の論理を書き換える危険もない。
- SOC 2と専用の運用:オンプレミスとプライベートクラウドの展開。AWS Bedrock、Azure AI、あるいは自社で動かすモデルによる専用の運用。契約者のデータが公開のAPIに触れることはない。
最初に作るべき業務
事故の受け付けの自動化か、引受の書類の収集から始めること。量が多く、成果がはっきりし、最初の展開としての法令上の危険も扱いやすい。そこから、査定の論理の自動化、不正の点数づけの連携、契約の更新の追跡、そして複数の種目への広げ方へ。
次の10年を率いる保険会社は、何もかも一度に自動化したところではない。統べられ監査できる業務をひとつ作り、価値を示し、そこから広げたところだ。
よくある質問
保険の業務自動化とは何ですか。
保険の業務自動化とは、AIと業務のソフトを使い、保険の運用にまたがる繰り返しでルールに基づく作業 ── 事故の受け付け、書類の処理、引受の回付、査定、不正の点数づけ、方針の管理 ── を、標準の案件では人の介入なしに扱うことです。狙いは、事故処理の担当や引受の担当を置き換えることではありません。
AIは事故処理をどう良くするのですか。
AIは、人が順にやることを並行して実行することで良くします。事故の受け付けのデータの抽出、保障の確認、不正の点数づけ、担当への回付が、自動化された業務の中で同時に起きるので、何日もの往復が数分に縮みます。先行する導入では、処理の時間が6割減り、誤りが4割減ったと報じられています。
AIは専門の保険の引受を扱えますか。
AIは専門の保険の引受を置き換えるのではなく、力を添えます。サイバー、海上、工事、美術品といった専門のリスクでは、担当の専門と判断が欠かせないままです。AIは処理の負担を担います。データを引き、法令を確かめ、申込を回し、あらかじめまとめた案件の記録を作ることです。それが担当を解き放ちます。
AIによる保険の判断が法令に適うことを、どう確かめればよいですか。
法令対応には、自動のすべての判断が説明でき、監査でき、辿れることが要ります。つまり、改ざんできない監査の記録、不透明な機械学習ではなく目で見える業務の論理、全米保険監督官協会の要求と州の保険当局の規則のための法令の点検の段階を内蔵し、SOC 2 Type II、専用の運用、SSOといった企業の安全の水準を備えた基盤を選ぶことです。
保険の業務自動化の投資対効果はどれくらいですか。
働きと自動化の範囲によります。事故処理では、周期の6割の短縮と誤りの4割減が一貫した目安です。引受では、標準の申込の7〜8割を自動化することで、若手の担当の時間を食う事務の重さがなくなります。方針の管理では、法令違反の5割減が確かな目安です。
AIは事故処理の担当や引受の担当に取って代わりますか。
いいえ。そしてそれは狙いでもありません。AIは、機械的でルールに基づき一貫している保険の運用の7〜8割を担います。事故処理の担当は、争われる責任、複雑な人身の損害、そして契約者が話を聞いてもらう必要のある人としての場面を担います。引受の担当は、新しい類のリスク、細やかな判断、仲介者との関係を担います。
要点
保険業界は転換点にある。契約者は速くデジタルを第一に置いた体験を期待する。規制当局は記録され監査できる処理を期待する。新興の保険会社はその両方を同時に届けている。手作業の業務は、そのどれにも追いつけない。
この隔たりを閉じている保険会社は、人や中核の仕組みを置き換えてそうしているのではない。すでに手にしているものの上に賢い自動化の層を築くことでそうしている。量の多い機械的な仕事を担い、監査に耐える案件の記録を自動で生み、本当に複雑な案件は判断できる人へ回すのだ。
ひとつの業務から始めよう。監査の跡は初日から組み込もう。そこから広げていこう。